A. Amorim Advogados Associados
O Escritório
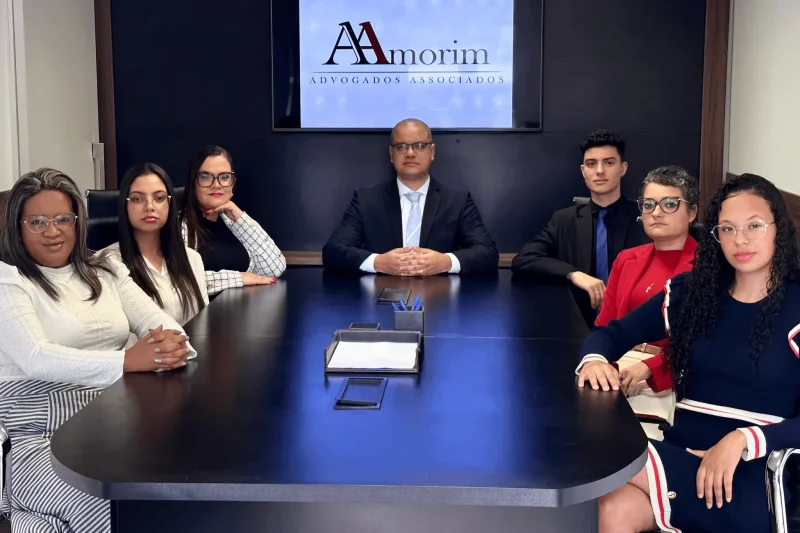
Idealizado em meados de 2014 e constituído em 2015, o escritório de advocacia Amorim Advogados Associados iniciou suas atividades com atuação voltada exclusivamente a empresas, com atuação direcionada ao direito empresarial e tributário. No ano de 2018, iniciou-se um projeto de expansão das áreas de atuação que acarretou ainda numa reestruturação física e mudança de endereço do escritório para sua localização atual no Bairro Vila Gertrudes, próximo ao Morumbi Shopping e situado entre as estações Morumbi (CPTM) e Brooklin (Metrô), as quais podem ser acessadas com facilidade, viabilizando o acesso de pessoas físicas de todas as regiões da Grande São Paulo. A banca interna de advogados possibilitou expandir sua atuação a outras áreas do Direito, contando atualmente com mais 1.000 ações sob patrocínio da Amorim Advogados Associados.
Missão
Superar expectativas e garantir o sucesso empresarial de nossos clientes é a missão da Amorim Advogados Associados. Comprometemo-nos a fornecer soluções jurídicas inovadoras e estratégicas, sustentadas pela ética, compromisso e expertise, contribuindo assim para o crescimento sustentável e a segurança jurídica de nossos parceiros.
Visão
Comprometimento Ético: Atuamos com integridade, construindo relações baseadas em confiança e respeito.
Excelência Profissional: Buscamos a excelência, atualizando conhecimentos e aplicando práticas inovadoras.
Orientação Empresarial: Compreendemos o ambiente empresarial, oferecendo soluções alinhadas às metas dos clientes.
Colaboração e Parceria: Acreditamos na força da colaboração, trabalhando junto aos clientes para resultados significativos.
Inovação Jurídica: Compromisso com a inovação, adotando abordagens criativas para desafios empresariais.
Foco no Cliente: Priorizamos nossos clientes, adaptando serviços para soluções personalizadas e eficazes.
AÇÃO DE REVISÃO CONTRATUAL – JUROS BANCÁRIO
A ação de revisão de juros em contratos bancários refere-se ao processo legal em que um consumidor busca contestar ou reavaliar as taxas de juros aplicadas em um contrato firmado com uma instituição financeira. Essa iniciativa geralmente ocorre quando a cliente suspeita que os juros cobrados são excessivos, abusivos ou que houve alguma irregularidade na formalização do acordo.
O processo envolve uma análise detalhada do contrato, demonstrando a presença de práticas abusivas, falta de transparência ou outros elementos que justifiquem a revisão dos juros.
BANCO ALTERA PLANO SEM CONSENTIMENTO DA PESSOA.
Em uma ação judicial de indenização por mudança de plano bancário sem o consentimento do cliente, geralmente, os argumentos centram-se na violação de contrato e na falta de consentimento prévio por parte do banco.
Destaca-se a existência de um contrato entre o cliente e o banco, especificando os termos e condições do serviço prestado. No qual enfatiza-se que o contrato original estabelecia claramente os termos do plano bancário, incluindo taxas, tarifas e condições e que houve uma mudança unilateral no plano bancário do cliente, sem obter o consentimento expresso ou notificar adequadamente sobre as alterações, ou seja, constitui uma violação direta do contrato existente entre as partes.
Comprovada tal relação, busca-se a indenização por danos morais e materiais decorrentes da conduta do banco, incluindo o estresse emocional causado pela mudança não autorizada e eventuais prejuízos financeiros.
CARTÃO DE CRÉDITO CLONADO – RESPONSABILIDADE DO BANCO
A ação de indenização contra o banco em casos de clonagem de cartão de crédito envolve o titular do cartão buscando reparação por danos financeiros e, em alguns casos, morais decorrentes da fraude. Abaixo está um resumo dos principais pontos envolvidos:
Assim que o titular do cartão tem ciência sobre a clonagem, notifica prontamente o banco sobre, informando as transações não autorizadas e solicitando uma investigação. Neste momento é de responsabilidade do banco garantir a segurança das transações e proteger os clientes contra atividades fraudulentas.
Após a comunicação e havendo danos ao titular da conta, é possível ajuizar uma ação indenizatória pelos danos financeiros sofridos pelo titular, incluindo os valores fraudulentos e possíveis encargos financeiros decorrentes da fraude.
ALVARÁ DE LEVANTAMENTO DE CUJUS
A ação judicial de “Alvará de Levantamento de Valores do de Cujus” refere-se a um processo legal em que os herdeiros ou beneficiários buscam obter autorização para o levantamento de valores pertencentes a uma pessoa falecida, também conhecida como “cujus”. Esse processo é necessário quando há ativos financeiros ou bens registrados em nome do falecido que precisam ser transferidos para os herdeiros ou beneficiários designados.
O alvará é um documento emitido pelo juiz, após análise dos documentos e comprovações apresentados, que autoriza a liberação desses valores ou bens aos herdeiros legalmente designados. Para obter o alvará, os interessados precisam comprovar sua condição de herdeiros ou beneficiários legítimos, apresentando documentos como certidão de óbito, certidão de casamento, testamento, entre outros.
O processo pode variar dependendo das leis locais e das circunstâncias específicas do caso. O alvará de levantamento de cujus é uma etapa importante no processo sucessório, permitindo a transferência adequada dos ativos do falecido para seus herdeiros ou beneficiários de acordo com a legislação aplicável.
REVISÃO CONTRATUAL DE FINANCIAMENTO DE IMÓVEL
A ação de revisão de juros em contratos bancários no qual se tem o imóvel como garantia, refere-se ao processo legal em que um consumidor busca contestar ou reavaliar as taxas de juros aplicadas em um contrato firmado com uma instituição financeira. Essa iniciativa geralmente ocorre quando a cliente suspeita que os juros cobrados são excessivos, abusivos ou que houve alguma irregularidade na formalização do acordo.
O processo envolve uma análise detalhada do contrato, demonstrando a presença de práticas abusivas, falta de transparência ou outros elementos que justifiquem a revisão dos juros.
INCRIÇÃO INDEVIDA DE NOME EM ORGÃO DE PROTEÇÃO DE CRÉDITO
A ação judicial de “Inscrição Indevida de Nome em Órgão de Proteção de Crédito” refere-se a um processo legal no qual um indivíduo busca reparação pelos danos causados pela inclusão indevida de seu nome em cadastros de órgãos de proteção ao crédito, como o SPC (Serviço de Proteção ao Crédito) ou Serasa.
Essa situação ocorre quando uma pessoa é negativada erroneamente, ou seja, tem seu nome inserido nesses registros de inadimplência sem que haja justificativa legal para isso.
Na ação judicial, o indivíduo prejudicado pode buscar diversas formas de reparação, incluindo a remoção imediata do nome dos registros de proteção ao crédito, indenização por danos morais e, em alguns casos, danos materiais relacionados a prejuízos financeiros decorrentes da inclusão indevida.
O processo envolve a apresentação de evidências que comprovem a injustiça da inclusão, com objetivo de restabelecer a reputação do consumidor e garantir que ele não sofra injustamente as consequências prejudiciais associadas à restrição de crédito.
Perguntas e Respostas
Em uma ação judicial de indenização por mudança de plano bancário sem o consentimento do cliente, geralmente, os argumentos centram-se na violação de contrato e na falta de consentimento prévio por parte do banco. O resumo da ação pode incluir os seguintes pontos:
⦁ Contrato inicial:
⦁ Destaca-se a existência de um contrato entre o cliente e o banco, especificando os termos e condições do serviço prestado.
⦁ Termos do contrato:
⦁ Enfatiza-se que o contrato original estabelecia claramente os termos do plano bancário, incluindo taxas, tarifas e condições.
⦁ Mudança unilateral:
⦁ Alega-se que o banco realizou uma mudança unilateral no plano bancário do cliente, sem obter o consentimento expresso ou notificar adequadamente sobre as alterações.
⦁ Violação do contrato:
⦁ Argumenta-se que a mudança sem consentimento constitui uma violação direta do contrato existente entre as partes.
⦁ Prejuízos ao cliente:
⦁ Descreve-se o impacto negativo sofrido pelo cliente como resultado da mudança, como o aumento de taxas, diminuição de benefícios ou qualquer outra consequência prejudicial.
⦁ Falta de transparência:
⦁ Alega-se que o banco não forneceu informações transparentes e completas sobre as mudanças propostas, o que prejudicou a capacidade do cliente de tomar decisões informadas.
⦁ Dano moral e material:
⦁ Busca-se a indenização por danos morais e materiais decorrentes da conduta do banco, incluindo o estresse emocional causado pela mudança não autorizada e eventuais prejuízos financeiros.
⦁ Base legal:
⦁ Cita-se a legislação aplicável, cláusulas contratuais relevantes e normas regulatórias para fundamentar a ilegalidade da ação do banco.
⦁ Pedido de indenização:
⦁ Solicita-se ao tribunal que condene o banco a pagar uma indenização adequada ao cliente, compensando os danos materiais e morais sofridos.
⦁ Provas:
⦁ Apresentam-se documentos, correspondências, extratos bancários, e outros meios de prova que sustentem as alegações do cliente.
Em resumo, a ação judicial busca reparar os danos causados ao cliente devido à mudança não autorizada no plano bancário, com base na violação do contrato e na falta de transparência por parte do banco.
A ação de indenização contra o banco em casos de clonagem de cartão de crédito envolve o titular do cartão buscando reparação por danos financeiros e, em alguns casos, morais decorrentes da fraude. Abaixo está um resumo dos principais pontos envolvidos:
⦁ Notificação Imediata:
⦁ O titular do cartão notifica prontamente o banco sobre a clonagem, informando as transações não autorizadas e solicitando uma investigação.
⦁ Responsabilidade do Banco:
⦁ A ação argumenta que o banco é responsável por garantir a segurança das transações e proteger os clientes contra atividades fraudulentas.
⦁ Investigação e Comprovação:
⦁ O banco conduz uma investigação para determinar a veracidade das alegações do titular e comprovar a clonagem do cartão.
⦁ Cancelamento das Transações e Reembolso:
⦁ Solicita-se o cancelamento imediato das transações fraudulentas e o reembolso integral dos valores indevidamente debitados na conta do titular.
⦁ Danos Financeiros:
⦁ A ação busca indenização pelos danos financeiros sofridos pelo titular, incluindo os valores fraudulentos e possíveis encargos financeiros decorrentes da fraude.
⦁ Danos Morais:
⦁ Caso a clonagem do cartão cause transtornos emocionais, constrangimento ou outros danos morais, a ação pode incluir um pedido de indenização por esses prejuízos.
⦁ Medidas de Segurança Adicionais:
⦁ Pode ser requerido que o banco implemente medidas adicionais de segurança para evitar casos semelhantes no futuro.
⦁ Contrato e Responsabilidade Contratual:
⦁ A ação pode fundamentar-se na quebra de contrato entre o banco e o cliente, argumentando que o banco não cumpriu adequadamente suas obrigações contratuais de proteger as informações e transações do cliente.
A ação judicial de “Alvará de Levantamento de Valores do de Cujus” refere-se a um processo legal em que os herdeiros ou beneficiários buscam obter autorização para o levantamento de valores pertencentes a uma pessoa falecida, também conhecida como “cujus”. Esse processo é necessário quando há ativos financeiros ou bens registrados em nome do falecido que precisam ser transferidos para os herdeiros ou beneficiários designados.
O alvará é um documento emitido pelo juiz, após análise dos documentos e comprovações apresentados, que autoriza a liberação desses valores ou bens aos herdeiros legalmente designados. Para obter o alvará, os interessados precisam comprovar sua condição de herdeiros ou beneficiários legítimos, apresentando documentos como certidão de óbito, certidão de casamento, testamento, entre outros.
O processo pode variar dependendo das leis locais e das circunstâncias específicas do caso. O alvará de levantamento de cujus é uma etapa importante no processo sucessório, permitindo a transferência adequada dos ativos do falecido para seus herdeiros ou beneficiários de acordo com a legislação aplicável.
A ação de revisão de juros em contratos bancários refere-se ao processo legal em que um consumidor busca contestar ou reavaliar as taxas de juros aplicadas em um contrato firmado com uma instituição financeira. Essa iniciativa geralmente ocorre quando a cliente suspeita que os juros cobrados são excessivos, abusivos ou que houve alguma irregularidade na formalização do acordo.
Alguns motivos comuns que levam à revisão de juros em contratos bancários incluem:
⦁ Taxas Abusivas: O consumidor pode alegar que as taxas de juros aplicadas pelo banco são desproporcionais e configuram abuso econômico.
⦁ Informações Contratuais Obscurecidas: Se o banco não for transparente na apresentação das condições contratuais, omitindo informações relevantes sobre os juros, o consumidor pode questionar a validade do contrato.
⦁ Cláusulas Contratuais Abusivas: Algumas cláusulas contratuais podem ser consideradas abusivas, o que pode levar à revisão dos termos do contrato.
⦁ Erro ou Vício de Consentimento: Se houver erro, dolo ou coação no momento da contratação, o contrato pode ser questionado e os juros revisados.
O consumidor geralmente inicia a ação de revisão de juros através de um advogado, apresentando os argumentos e evidências que sustentam a sua contestação. O processo pode envolver a análise detalhada do contrato, demonstrando a presença de práticas abusivas, falta de transparência ou outros elementos que justifiquem a revisão dos juros.
É importante destacar que as legislações e regulamentações podem variar entre os países e regiões, influenciando os procedimentos e critérios adotados nos processos de revisão de juros em contratos bancários. Consultar um profissional jurídico especializado é fundamental para entender os direitos específicos do consumidor e as possíveis abordagens legais disponíveis.
A ação judicial de “Inscrição Indevida de Nome em Órgão de Proteção de Crédito” refere-se a um processo legal no qual um indivíduo busca reparação pelos danos causados pela inclusão indevida de seu nome em cadastros de órgãos de proteção ao crédito, como o SPC (Serviço de Proteção ao Crédito) ou Serasa.
Essa situação geralmente ocorre quando uma pessoa é negativada erroneamente, ou seja, tem seu nome inserido nesses registros de inadimplência sem que haja justificativa legal para isso. A legislação em muitos países, incluindo o Brasil, estabelece regras claras sobre as condições nas quais um consumidor pode ser incluído nesses cadastros, como a existência de uma dívida comprovada e não quitada.
Na ação judicial, o indivíduo prejudicado pode buscar diversas formas de reparação, incluindo a remoção imediata do nome dos registros de proteção ao crédito, indenização por danos morais e, em alguns casos, danos materiais relacionados a prejuízos financeiros decorrentes da inclusão indevida.
O processo envolve a apresentação de evidências que comprovem a injustiça da inclusão, como documentos que atestem o pagamento da dívida, inexistência da relação comercial ou qualquer irregularidade no processo de negativação. O objetivo é restabelecer a reputação do consumidor e garantir que ele não sofra injustamente as consequências prejudiciais associadas à restrição de crédito.
A ação de revisão de juros em contratos bancários refere-se ao processo legal em que um consumidor busca contestar ou reavaliar as taxas de juros aplicadas em um contrato firmado com uma instituição financeira. Essa iniciativa geralmente ocorre quando a cliente suspeita que os juros cobrados são excessivos, abusivos ou que houve alguma irregularidade na formalização do acordo.
Alguns motivos comuns que levam à revisão de juros em contratos bancários incluem:
⦁ Taxas Abusivas: O consumidor pode alegar que as taxas de juros aplicadas pelo banco são desproporcionais e configuram abuso econômico.
⦁ Informações Contratuais Obscurecidas: Se o banco não for transparente na apresentação das condições contratuais, omitindo informações relevantes sobre os juros, o consumidor pode questionar a validade do contrato.
⦁ Cláusulas Contratuais Abusivas: Algumas cláusulas contratuais podem ser consideradas abusivas, o que pode levar à revisão dos termos do contrato.
⦁ Erro ou Vício de Consentimento: Se houver erro, dolo ou coação no momento da contratação, o contrato pode ser questionado e os juros revisados.
O consumidor geralmente inicia a ação de revisão de juros através de um advogado, apresentando os argumentos e evidências que sustentam a sua contestação. O processo pode envolver a análise detalhada do contrato, demonstrando a presença de práticas abusivas, falta de transparência ou outros elementos que justifiquem a revisão dos juros.
É importante destacar que as legislações e regulamentações podem variar entre os países e regiões, influenciando os procedimentos e critérios adotados nos processos de revisão de juros em contratos bancários. Consultar um profissional jurídico especializado é fundamental para entender os direitos específicos do consumidor e as possíveis abordagens legais disponíveis.
Entre em contato conosco
CNPJ: 23.256.957/0001-07
Contato
- Rua Laplace, 74 - Cj. 113, Cond. Baker Square, Brooklin Paulista, São Paulo/SP, CEP 04.622-000.
- (11) 5052-3118
- (11) 99538-2010
- contato@amorimadv.com.br
Redes Sociais
Copyright © 2025 A. Amorim Advogados Associados | Powered by New Tech Solutions